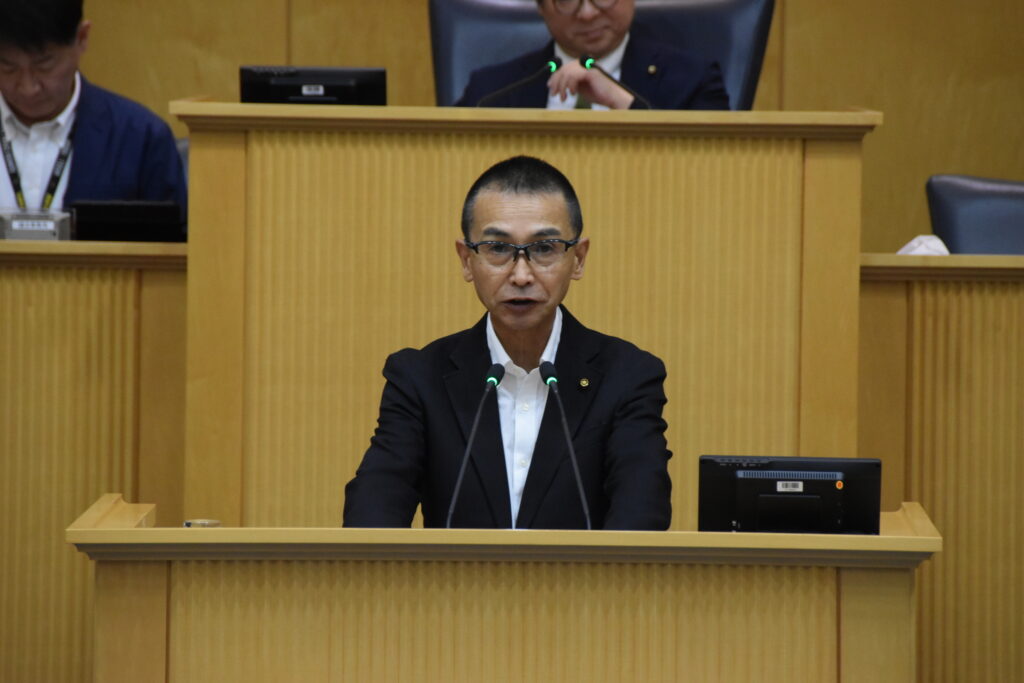
太田市9月議会最終日の29日は、2025年度太田市決算のうち一般会計、後期医療会計、下水道会計に反対討論を行いました。
国保会計決算は、2022年度からの、小学校入学前の子どもの国保税均等割2分の1軽減が継続されていることから賛成。介護保険会計決算は、2024年度の保険料改定で基準額を据え置き、基準額より低い第1段階から第3段階までの保険料を若干ではあるものの引き下げ、保険料の多段階化で基準額より高い段階の人でも、保険料が下がるようにしたことで賛成しました。
墓園会計決算、太陽光発電会計決算には特に問題がないことから賛成しました。
一般会計、後期医療会計、下水道会計の決算は、私以外の議員の賛成で可決。他の会計決算は全議員の賛成で可決されました。反対討論の概要は次の通りです。
政府の責任
2025年度は、高市自民・維新政権がアメリカの要求を受けて軍事費を、当初予算の8.5兆円から補正予算による積み増しで、他省庁の関係費を含めて、GDP比2%となる総額11兆円規模まで膨張させた年でした。
こうした戦争国家づくりにつながる大軍拡を進めながら、物価高に苦しむ国民や中小業者、農家を守る手立てをまともに取ろうとしない高市自民維新政治から、太田市として、市民の命と暮らしを守るための対策が切実に求められていたのが2025年度だったことを、初めに申し上げるものです。
給付型奨学金
一般会計では、まず最初に、給付型奨学金がスタートしたことを大いに評価するものです。
55歳昇給停止
しかし県を含めて県内36自治体中、県、太田市、吉岡町、妻恋村の4自治体でしか実施していない55歳昇給停止制度は、市民サービス向上の担い手である職員のモチベーションの低下を防ぎ、向上を図るために欠かせない処遇改善にも逆行することを指摘しないわけにはいきません。複雑化・増加し続ける業務、頻発する災害に懸命に対応している職員の労苦に報い、市民サービス向上や災害時の体制強化のためにも、市職員労働組合からも撤回を要求されている55歳昇給停止の制度は撤回すべきものであることを改めて強調するものです。
藪塚本町サービス係
係長の部下が非正規職員だけ
求められる行政需要に対して職員の絶対数が不足していることは、市民課藪塚本町サービス係で、係長の部下が非正規職員しかいない体制が続いており、そのために係長の、4月、5月の有休取得がゼロ日ゼロ時間だったことからも明らかです。正規職員の増員と、そのための非正規職員の正規職員への任用替えが求められます。
国が非正規職員への住居手当や扶養手当の支給を決めており、地方にも2つの手当の支給について総務省が通知を出していることからも、市として非正規職員の早期の処遇改善が求められることも、あわせて指摘するものです。
公共交通
公共交通では、お買い物クラブこそ充実されましたが、おうかがい市バスの利用要件を大幅に緩和した2年目となりました。利用対象者が拡大されたからこそ、さらにおうかがい市バスの充実が求められること、しかし、おうかがい市バスやお買い物クラブの充実は、民間タクシー業者の経営を圧迫すること、おうかがい市バスの対象拡大で、依然として予約できない人が解消しないことまで考えれば、クルマに乗れない高齢者、交通弱者へのタクシー券が切実に求められることも強調するものです。
エアリスベース スケートパーク 大雄建設の物産館
今後の課題や切実に求められている物価高対策を考えるなら、31億円余りをかけて昨年2月にオープンとなり、人件費を除いて5千万円の維持管理費がかかるエアリスベース、2.6億円のスケボー場、2.1億円で購入して1.1億円で多文化共生センターに衣替えした大雄建設の物産館に言及しないわけにはいきません。
民間再開発ビル補助90億円
南口第3ビル補助78億円
民間再開発ビル補助では、まず南口第3地区で、2021年度から7年間で総事業費127.8億円に対して補助金合計は、再開発分で64億円、再開発の大前提となる桐生大学(現在はぐんま未来大学)への入居補助14億円と合わせると78億円にも及びます。
桐生大学に入居補助14億円
しかも桐生大学への入居補助は、当初は国が3.5億円、市が3.5億円の計7億円でしたが、市がさらに7.1億円を特別に補助して14億円と増額したもので、補助率は破格の61%となりました。
大学は社会的に大切な役割を持っていて、駅前での大学開設など学生の学ぶ環境整備も大事ですが、一つの大学が太田市に開設されるために、再開発補助と併せて78億円もの税金を使うよりも、給付型奨学金の充実や遠隔地の大学などに通う学生への交通費補助を十分に行うことこそ税金の使い方として有効であることを強調するものです。
南口第4ビル補助12億円
南口第4地区の再開発は、2020年度にスタートしたものの21年度にとん挫していました。そして昨年1月の都市計画変更を受けて、昨年3月に事業着手となりました。2027年度までに総事業費29.5億円に対して補助金は合計12.2億円。補助率41%。国と市が2分の1ずつの補助とされますが、南口第3ビル補助、桐生大学入居補助、南口第4ビル補助の合計は90億円。こうした再開発補助は、どう考えても特定業者への優遇となることを指摘するものです。
夢麦酒太田に補助9,000万円
2024年度の問題ではありますが、夢麦酒太田への特別扱いにも言及しないわけにいきません。夢麦酒太田には、ふるさと納税返礼品としての缶ビールの開発・製造のためという名目で、24年度に9,000万円の補助金が出されましたが、一昨年12月末までに返礼品としての缶ビールの申し込みは132件、金額では200万円弱にとどまりました。そして缶ビールの売り上げは一昨年3月~12月末までで1,200万円、年間の販売計画でも1,400万円にしかすぎません。
9,000万円の補助を受けながら、ふるさと納税返礼品としての申し込みで200万円、年間の売り上げで1,400万円にしかならない缶ビールへのふるさと納税返礼品としての開発・販売補助は、完全に破綻したことになります。
また夢麦酒太田は、市の補助金を使って屋根の雨漏りを修繕していますが、修繕したのはビールの製造部分の屋根ではなくダニエルハウスの厨房の屋根です。企画政策課は、ビールの製造部分とダニエルハウスは建屋が一体であることから、ふるさと納税返礼品としての缶ビールの開発・製造・販売補助金の不正使用には当たらないと回答しています。しかし、その回答は全くの詭弁であり、補助金の不正使用の疑いがあることを強調しないわけにはいきません。
税金の使い方が厳しく問われる問題であり、今後はこうした補助は厳に慎むこと、特定業者優遇につながる補助やエアリスベースの建設、大雄建設の物産館の購入と維持費などは、物価高対策を充実する財源がない言い訳にはならないことを改めて強調するものです。
備前島公園野球場
備前島公園野球場の建設については、2026年度は建設を一時停止しているものの、野球場よりも水害対策、調整池、水害避難所、水害時の福祉避難所の建設こそ最優先という声が尾島の人たちから上がっていることを指摘するものです。
貯金は153億円 合併した21年前の3.1倍
太田市の貯金である財政調整基金(財調)は、2025年度末で153億円と合併した21年前の3.1億円まで増えました。ただ2026年度末見込みは、決算剰余金を見込んで60億円から70億円とされるものの、借金は2025年度末で540億円と、この3年間で22億円減少しています。
一般的に借金は、歳入つまり収入の2倍程度までは健全財政とされることも考えれば、今後の財源不足が懸念されるからこそ、想定外を想定した被災者支援、災害対策、水害対策まで考えるなら、借金は今後、200億円、300億円を追加しても財政上は心配することもありません。
また現段階での実施計画における今後の新規事業と2025年度以降に終了する事業費の差を見込み額でみると、2026年度は単純計算で、2025年度より14.2億円の支出が減る分、その14.2億円が新たな財源になることも申し添えて、借金と財調も有効に活用しながら、災害対策や物価高対策を強めることを重ねて求めるものです。
後期医療会計
後期高齢者医療特別会計では、保険料を値上げした2年目となったことを指摘して、市としての独自減免など負担軽減が求められることを強調するものです。
下水道会計
下水道事業等会計では、下水道料金を値上げした2年目であり、物価高で苦しむ市民に負担増を増やし続ける問題を指摘するものです。
国保会計
なお国民健康保険特別会計では、2026年度に総額1.4億円、1世帯平均5,200円の国保税値上げがされましたが、22年度からの、小学校入学前の子どもの均等割の2分の1軽減が継続されることから、反対しないことを表明するものです。
しかし、拍車がかかり続ける物価高のもとでの国保加入者の負担軽減は待ったなしであり、財調も活用して国保税の引き下げが強く求められることを強調しなければなりません。
介護保険会計
介護保険特別会計では、2024年度から3年間の介護保険料の基準額を据え置き、基準額より低い第1段階から第3段階までの保険料を若干ではあるものの引き下げ、保険料を今の12段階から15段階に増やして応能負担を強めることで、基準額より高い段階の人でも、保険料が下がる場合もあることを評価して反対しないことを表明するものです。
しかし介護保険料も国保税と同様に、拍車がかかり続ける物価高のもとで、負担軽減が待ち望まれていることは論を待ちません。
基金が2025年度末で13億円となり、24年度の9.6億円から3.4億円増えていることからも、来年度の介護保険料引き下げの財源はすでにたまっていることを指摘するものです。
以上、2025年度決算における、一般会計、後期高齢者医療会計、下水道事業等会計の各決算における主要な問題点を指摘して反対討論を終わります。